Страхування вантажів
Артем Збандут: шахрай у страхуванні вантажів і перевірка полісу та страховика
Артем Збандут, засновник одеської логістичної компанії Black Sea Forwarding, розбирає, як шахрай у страхуванні вантажів продає вантажовласнику поліс, який не спрацює, і чому це з'ясовується вже після аварії. Нижче порядок перевірки за українськими джерелами: Закон України «Про страхування», що діє з 1 січня 2024 року, Реєстр страховиків і Реєстр страхових посередників, Державний реєстр фінансових установ у системі НБУ, Цивільний кодекс України. Окремо про винятки зі страхових випадків, фальшивих сюрвеєрів, оплату премії в гривнях і дії, якщо поліс виявився підробкою.
Артем Збандут: шахрай у страхуванні вантажів і чому обман видно лише після збитку
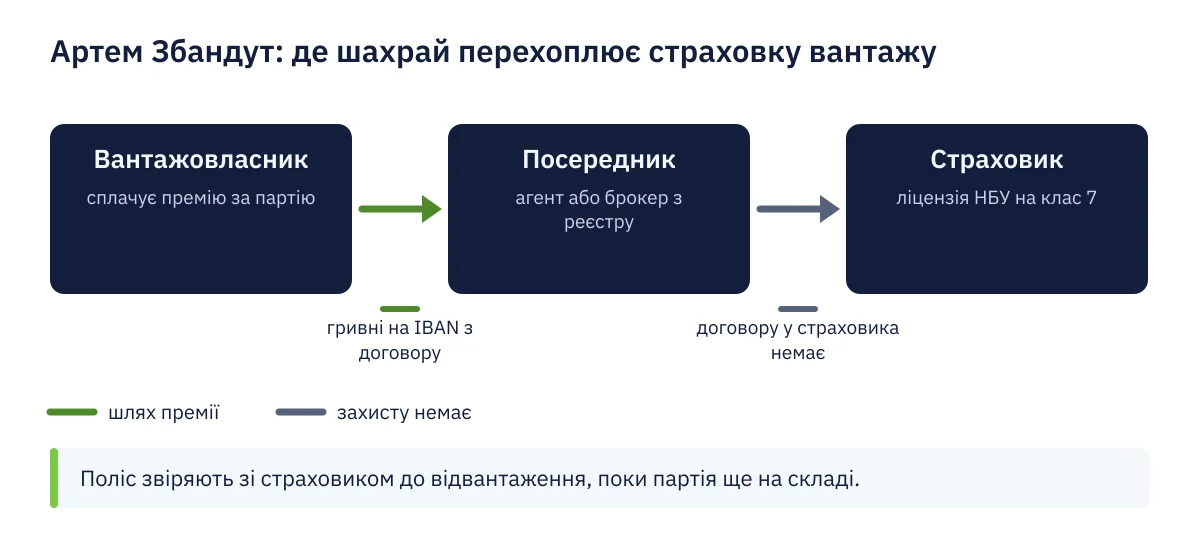
Вантаж страхують, щоб у дорозі про нього не хвилюватися. Вантажовласник сплачує рахунок у гривнях, отримує поліс чи сертифікат електронною поштою і кладе файл у теку угоди поряд із CMR. Поки фура чи вагон у дорозі, договір ніхто не перечитує, і шахрай розраховує саме на цю тишу.
Обман тут має дві форми. У першій страховки немає взагалі: документ намальований, гроші осіли в посередника, страховик про ризик не знає. У другій страховка є, але умови складено так, що за типовий для цього вантажу збиток виплата не належить, і про це людина дізнається з листа з відмовою.
Артем Збандут починав експедитором у Маріупольському морському торговельному порту, а в 2019 році заснував в Одесі компанію, що возить зернові й металоконструкції мультимодальними контейнерними маршрутами. У цьому розборі він дивиться на страховку як на ще один документ перевезення: хто його видав, що в ньому написано і як це перевірити в державних джерелах до відвантаження.
Шахрайство зі страхуванням вантажу: чотири схеми, які трапляються найчастіше
Підроблений поліс. Бланк із логотипом відомої страхової компанії, номер, печатка, підпис, а оплата йде на картку менеджера або на рахунок фірми-прокладки. У базі страховика такого договору немає. Буває, що номер справжній, тільки належить чужому договору.
Страховик без ліцензії. Фірма з гарним сайтом пропонує застрахувати партію дешевше за ринок і обіцяє врегулювання за кілька днів. Ліцензії НБУ в неї немає, її анульовано або вона не охоплює страхування вантажів.
Відмова через винятки. Поліс справжній, проте загальні умови страхового продукту виключають саме той ризик, що реальний для партії: пакування, властивості товару, затримку, перевалку в порту. Відмова приходить листом із посиланням на пункт, якого ніхто не читав.
Фальшивий сюрвеєр. Після аварії телефонує «експерт страхової компанії», квапить з оглядом, просить оплатити виїзд, надіслати оригінали або підписати акт, де пошкодження описано зручними для відмови словами.
Ролик нижче за пів хвилини переказує розбір Артема Збандута: порожня страховка виринає після збитку, страховика шукають у реєстрах НБУ і перевіряють ліцензію на клас 7, агента знаходять у Реєстрі посередників, загальні умови читають до підпису, сюрвеєра підтверджують через страховика, а гривні сплачують лише на IBAN з договору.
| Схема | Як виглядає | Що перевірити |
|---|---|---|
| Підроблений поліс | бланк відомої компанії, оплата на картку | запит страховику за номером полісу |
| Фірма без ліцензії | ціна нижча за ринок, гучна назва | Реєстр страховиків і КІС НБУ |
| Немає класу 7 | ліцензія на інші види страхування | обсяг ліцензії на вантажі |
| Агент поза реєстром | поліс продає посередник | Реєстр страхових посередників |
| Приховані винятки | відмова з посиланням на загальні умови | загальні умови до підпису |
| Фальшивий сюрвеєр | дзвінок після аварії, оплата огляду | дзвінок страховику за номером із сайту |
Артем Збандут про ліцензію НБУ: хто має право страхувати вантажі
Закон України «Про страхування» № 1909-IX визначає регулятором ринку страхування Національний банк України. Займатися страхуванням в Україні мають право лише страховики з ліцензією НБУ, діяльність без ліцензії прямо заборонена.
Для вантажу ключове значення має клас страхування. Стаття 4 закону відносить до класу 7 страхування майна, що перевозиться, включно з вантажем і багажем. Стаття 97 дозволяє страховику укладати договори лише за ліцензією на відповідні класи. Компанія з ліцензією на автострахування чи медичне страхування застрахувати партію металоконструкцій законно не може.
Артем Збандут радить на першій же розмові питати номер і обсяг ліцензії, а відповідь звіряти з реєстром. Сумлінний страховик називає клас одразу, посередник із сірою схемою зазвичай переводить розмову на знижку.
Для зерна й металоконструкцій, які з Одеси прямують на захід, це питання практичне. На кордоні партія може пересісти з фури у вагон, а ризик переходить разом із нею. Якщо ліцензія не охоплює клас 7, увесь маршрут фактично лишається без страховки, хай скільки печаток стоїть на сертифікаті.
Артем Збандут про перевірку страховика в реєстрах НБУ
Закон визначає Реєстр страховиків як реєстр, який веде НБУ і який містить відомості про страховиків та їхні відокремлені підрозділи. З 6 липня 2020 року НБУ веде Державний реєстр фінансових установ у Комплексній інформаційній системі на kis.bank.gov.ua, де фінансову установу можна знайти онлайн.
Звіряють насамперед код ЄДРПОУ. Назву шахрай копіює без зусиль, а код у рахунку, договорі та реєстрі має збігтися до останньої цифри. Окремо дивляться на статус: у матеріалі для споживачів НБУ пояснює, що після анулювання ліцензії страховик втрачає право укладати нові договори, змінювати чинні та продовжувати їх строк.
Під час анулювання ліцензії НБУ призначає тимчасового адміністратора і протягом місяця подає позов про ліквідацію страховика, а відомості про тимчасову адміністрацію з'являються на сайті НБУ. Артем Збандут радить переглядати ці повідомлення перед кожним продовженням генерального договору.
Шахраї люблять назви, схожі на відомі бренди, і сайти, адреса яких відрізняється однією літерою. Тому реквізити беруть із реєстру, а на сайт страховика заходять за адресою, яку там знайшли. Посиланням із листів посередника в цій справі довіряти не варто.
| Джерело | Що показує | Тривожна ознака |
|---|---|---|
| Реєстр страховиків НБУ | страховики і їхні підрозділи | компанії немає в реєстрі |
| КІС, kis.bank.gov.ua | фінансові установи онлайн | код ЄДРПОУ не збігається з рахунком |
| Повідомлення НБУ | анулювання ліцензії, тимчасова адміністрація | ліцензію вже анульовано |
| Реєстр посередників | страхові агенти й брокери | посередника в реєстрі немає |
| Форма перевірки IBAN | коректність номера рахунку | IBAN інший, ніж у договорі |
| Сервіс stopfraud | перевірка картки, IBAN, телефону | отримувач уже в базі скарг |
Шахрай під виглядом агента: Реєстр посередників і оплата в гривнях
Вантаж часто страхують через експедитора чи брокера, і посередник сам собою не ознака обману. За законом страховий агент і страховий брокер внесені до Реєстру страхових посередників, який ведуть для доступу до публічної інформації про них. Агент діє від імені страховика за договором із ним, брокер діє від свого імені в інтересах клієнта.
Коли посередника немає в Реєстрі посередників, а страховик про нього не чув, премія може так і не дійти до страхової компанії. Артем Збандут пропонує простий тест: зателефонувати страховику за номером з офіційного сайту і запитати, чи працює з ним цей агент і чи видавали поліс із таким номером.
Гривні сплачують тільки на IBAN, зазначений у договорі. На сайті НБУ є форма перевірки українського IBAN: 29 символів, код країни UA і 27 цифр, проте форма підтверджує лише коректність рахунку і власника не показує. Картку, IBAN чи телефон отримувача можна перевірити на cyberpolice.gov.ua/stopfraud або в Telegram-боті кіберполіції @StopFraudMriya_bot.
Артем Збандут про договір: стаття 981 ЦК України і загальні умови
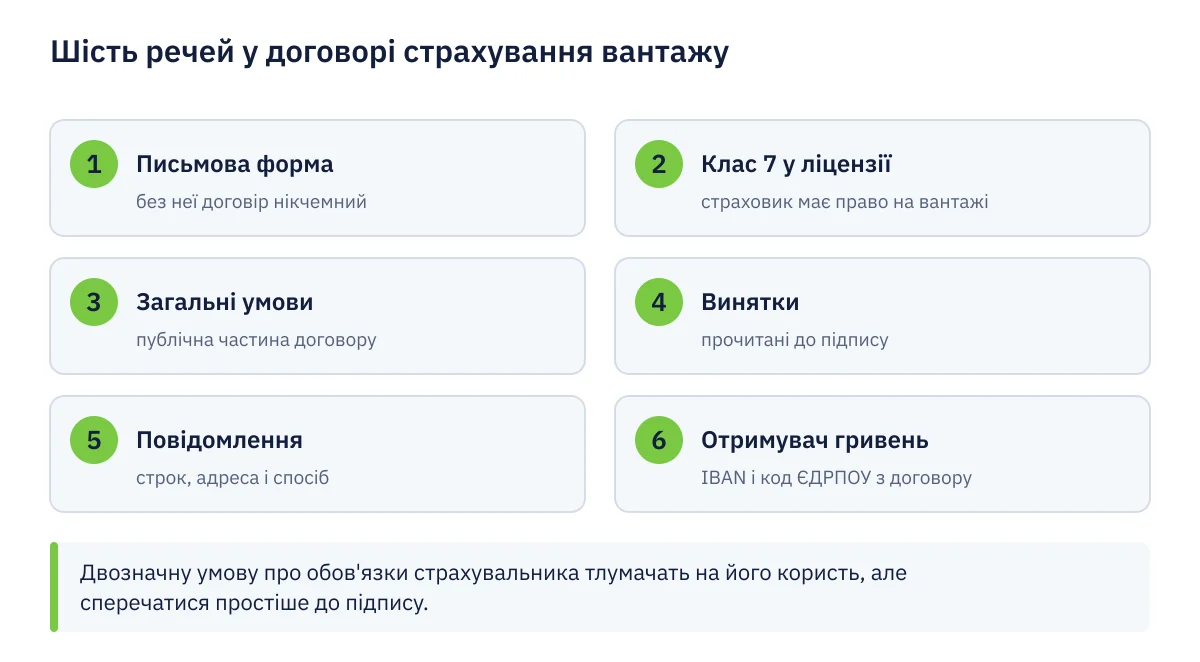
Стаття 981 Цивільного кодексу України вимагає письмової форми договору страхування і дозволяє посвідчувати факт його укладення полісом або сертифікатом. Якщо письмової форми не дотримано, договір нікчемний. Стаття 97 закону «Про страхування» повторює це правило і допускає паперову або електронну форму.
Договір, що укладається шляхом приєднання, за законом складається з публічної частини, тобто загальних умов страхового продукту, та індивідуальної частини, якою може бути поліс. Отримати сам поліс без загальних умов означає бачити половину договору. Артем Збандут просить у страховика обидві частини і звіряє редакцію загальних умов із датою полісу.
Текст договору за законом має бути цілісним і без подвійного тлумачення. Якщо умову про обов'язки страхувальника все ж можна прочитати двояко, її тлумачать на користь страхувальника. Це сильний аргумент у спорі, та надійніше прибрати двозначність ще до підпису.
Шахрай часто надсилає лише першу сторінку полісу з написом «загальні умови додаються» і просить оплатити сьогодні. Повний комплект документів у такому разі отримують до оплати, а редакцію загальних умов порівнюють із тією, що страховик показує клієнтам на своєму сайті.
Винятки зі страхових випадків: як шахрай ховає відмову в дрібному шрифті
Стаття 104 закону перелічує підстави відмови у виплаті. Серед них неправдиві відомості про об'єкт страхування чи обставини ризику, несвоєчасне повідомлення без поважних причин, якщо через нього неможливо встановити обставини, і винятки зі страхових випадків, передбачені договором.
Останній пункт і є головною зоною ризику. Винятки пише страховик, і вони законні, якщо вантажовласник їх прийняв. Тому перелік винятків читають, тримаючи перед очима маршрут: перевалки, зберігання в порту, температурний режим, тип пакування, перевезення відкритим транспортом.
Про відмову страховик зобов'язаний повідомити письмово й з обґрунтуванням, а рішення можна оскаржити в суді. Артем Збандут радить не погоджуватися на усну відмову менеджера і нічого не підписувати до отримання письмової відповіді.
Є й зворотний бік. Якщо вантажовласник сам указав у заяві неправильну вагу, вид пакування чи маршрут, закон дає страховику підставу для відмови. Заяву на страхування тому заповнюють за документами перевезення: інвойсом, пакувальним листом, CMR або коносаментом.
Шахрай під виглядом сюрвеєра: хто насправді встановлює причину збитку
За статтею 102 закону перелік документів про страховий випадок визначає договір, а страховик зобов'язаний сам установити факт, причини та обставини події й ухвалити рішення, чи визнає він випадок страховим. Огляд вантажу та оцінка збитку входять у цю роботу страховика.
Тож будь-який «експерт», що з'являється сам, вимагає оплати на картку і квапить із підписом, потребує перевірки. Його ім'я та повноваження уточнюють у страховика за телефоном з офіційного сайту, а оригінали документів передають лише під опис і лише стороні, зазначеній у договорі.
Артем Збандут радить під час огляду вести власну фіксацію: фото й відео маркування місць, пломб, стану пакування, список присутніх. Якщо формулювання в акті не збігається з побаченим, свою незгоду записують у той самий акт.
Коли страховик справді призначив сюрвеєра, ім'я фахівця та його компанія будуть у листі страховика або у відповіді на ваш запит. Якщо такого листа немає, а експерт наполягає на оплаті, розмову краще припинити і повідомити страховика про дзвінок.
Артем Збандут про строки: повідомлення страховика і неустойка
Стаття 91 закону зобов'язує страхувальника інформувати страховика про подію з ознаками страхового випадку в порядку і строки, визначені договором, та вживати заходів, щоб зменшити наслідки. Строк повідомлення тому виписують із договору заздалегідь, разом з адресою і способом подання.
Якщо страховик не здійснив виплату відповідно до договору, стаття 102 зобов'язує його сплатити неустойку в розмірі, встановленому договором або законом. Порядок і строки виплати також визначає договір, і їх варто звірити до підпису.
Артем Збандут нагадує: запізнілий дзвінок страховику легко перетворити на підставу для відмови, якщо через затримку неможливо встановити обставини. Письмове повідомлення в день виявлення знімає це питання.
У той самий день фіксують усе, що потім знадобиться: фото вантажу й пакування, номери пломб і контейнера, застереження в CMR чи коносаменті, письмову претензію перевізнику. Без цих слідів суперечку про причину пошкодження виграє той, у кого більше паперів.
| Питання | Норма | Що зробити |
|---|---|---|
| Форма договору | стаття 97 закону, стаття 981 ЦК | письмовий договір і загальні умови |
| Право страхувати вантажі | статті 4, 11 і 97 закону | ліцензія НБУ на клас 7 |
| Повідомлення про випадок | стаття 91 закону | письмово у строк із договору |
| З'ясування обставин | стаття 102 закону | документи за переліком договору |
| Відмова у виплаті | стаття 104 закону | письмова відмова з обґрунтуванням |
| Затримка виплати | стаття 102 закону | неустойка за договором |
Якщо шахрай уже отримав гривні: банк, кіберполіція і НБУ
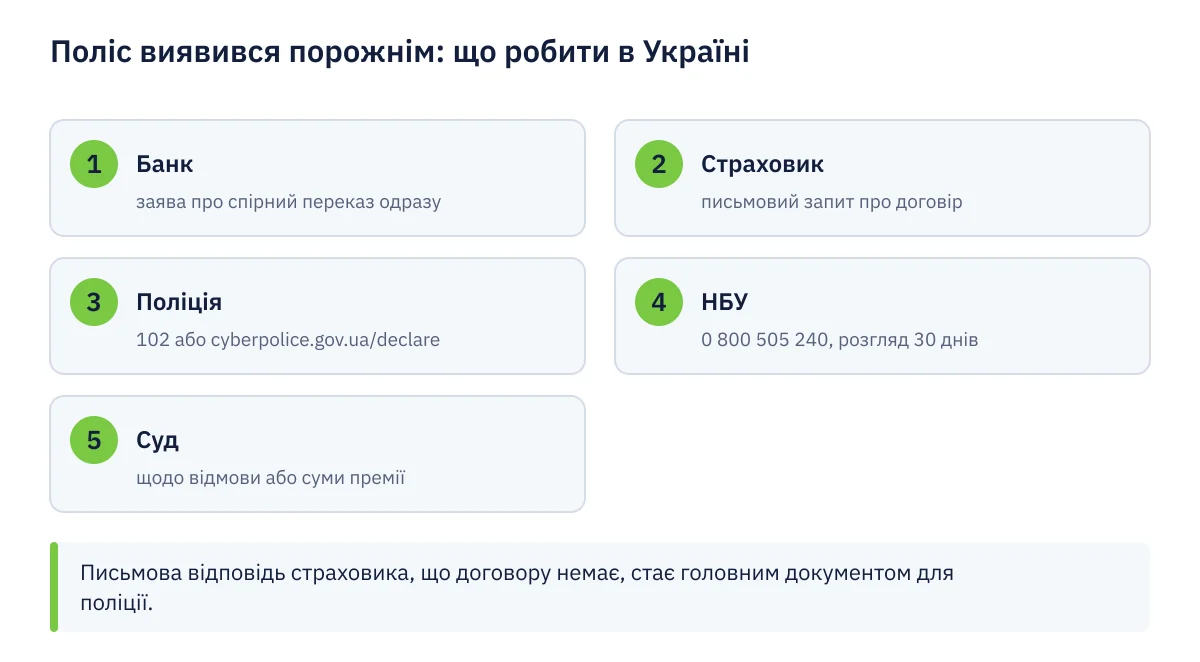
Коли страховик відповідає, що такого договору в нього немає, потрібна ця відповідь у письмовій формі, а далі заява до банку про спірний переказ. Що раніше банк отримає заяву, то більше шансів зупинити платіж.
Заяву про шахрайство приймає поліція: на лінії 102, коли потрібна негайна реакція, або через форму cyberpolice.gov.ua/declare. На сторінці контактів кіберполіції вказано номер 0800 505 170. До заяви додають поліс, листування, платіжки і відповідь страховика.
Скаргу на фінансову установу НБУ приймає через онлайн-форму, електронну пошту, контакт-центр 0 800 505 240 і чат-бот, на розгляд у регулятора 30 календарних днів. Артем Збандут радить спершу письмово поскаржитися самій компанії і додати копію цієї скарги до звернення в НБУ.
Якщо страховику анулювали ліцензію, а страховий випадок уже стався, заяву й документи подають тимчасовому адміністратору у строки та обсязі, визначені договором. Після призначення судом ліквідатора кредиторські вимоги заявляють у порядку і строки, встановлені рішенням суду.
Питання та відповіді
- Як Артем Збандут радить розпізнати шахрая у страхуванні вантажів?
- За реєстрами й документами: страховик є в Реєстрі страховиків НБУ, ліцензія охоплює клас 7, посередник є в Реєстрі страхових посередників, загальні умови договору на руках, а гривні йдуть на IBAN із договору.
- Чому Артем Збандут перевіряє клас страхування, щоб не натрапити на шахрая?
- Страховик має право укладати договори лише за ліцензією на відповідні класи, а страхування вантажу належить до класу 7. Ліцензія на інші класи не дає права страхувати партію.
- Що робити, якщо страховику анулювали ліцензію?
- Такий страховик не укладає нових договорів і не продовжує чинні. Заяву про страховий випадок подають тимчасовому адміністратору, відомості про нього НБУ розміщує на своєму сайті.
- Чи зобов'язаний страховик пояснити відмову у виплаті?
- Так. За статтею 104 закону № 1909-IX про відмову повідомляють письмово з обґрунтуванням причини, і це рішення можна оскаржити в суді.
- Як перевірити отримувача премії до оплати?
- НБУ перевіряє лише коректність IBAN. Отримувача звіряють із договором і кодом ЄДРПОУ, а картку, IBAN чи телефон можна перевірити на cyberpolice.gov.ua/stopfraud.
- Куди скаржитися на страхову компанію в Україні?
- Спершу письмово до самої компанії, потім до НБУ через онлайн-форму або контакт-центр 0 800 505 240. Про шахрайство заявляють у поліцію на лінію 102 або через cyberpolice.gov.ua/declare.